Importante antes de leer: lo que analizamos aquí es una propuesta del Ejecutivo Federal incluida en el Paquete Económico 2027. El Congreso debe aprobarla antes del 31 de octubre de 2026. Hasta entonces, las reglas vigentes no cambian. Te explicamos qué se propone para que vayas preparado — con tu contador — antes de que se apruebe.
El IVA del 7% no es una reducción de tasa. Es un mecanismo de cálculo diferente. Y dependiendo de tu negocio, puede salirte más caro que hoy.
¿Qué propone exactamente el SAT?
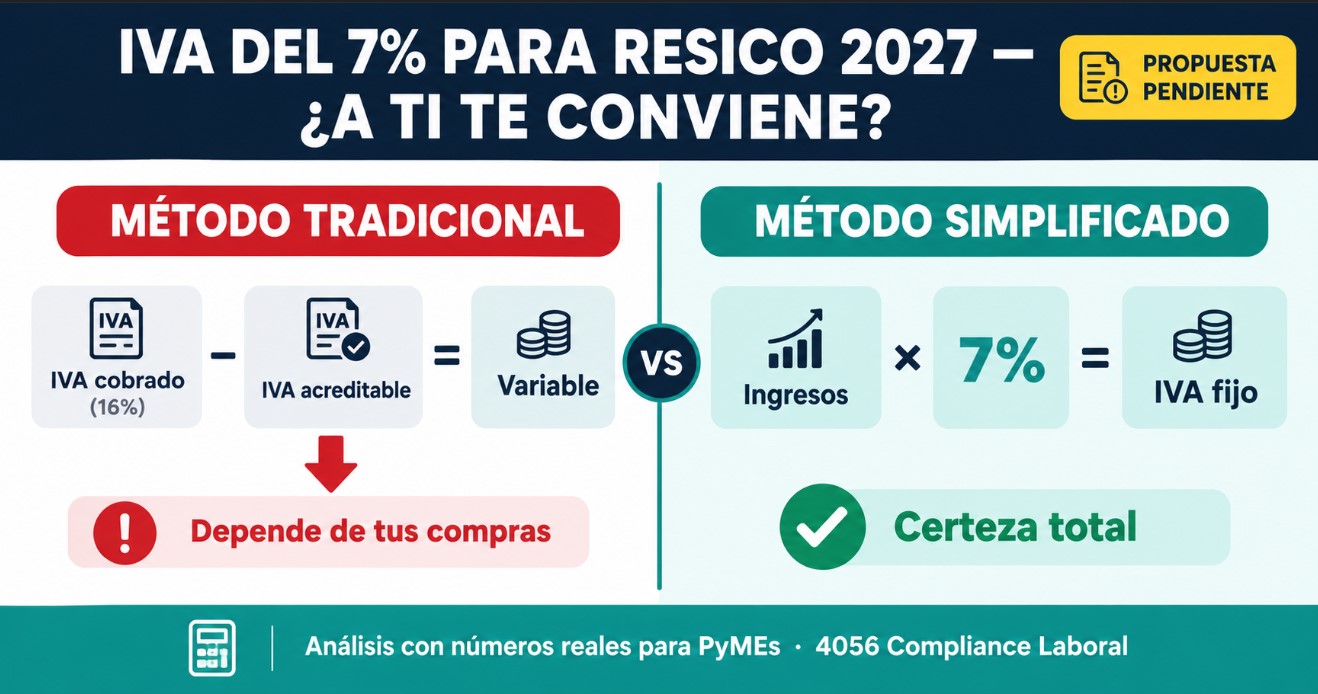
El Paquete Económico 2027 incluye una opción de IVA simplificado del 7% para contribuyentes en el Régimen Simplificado de Confianza (RESICO). En lugar del método tradicional de IVA —donde calculas el IVA que cobraste a tus clientes menos el IVA que pagaste a tus proveedores— aplicarías una fórmula simple:
Ingresos efectivamente cobrados × 7% = IVA a pagar al SAT
Eso es todo. Sin acreditamiento, sin comparativos, sin declaraciones complejas de IVA mensual.
La presidenta Sheinbaum explicó que el 7% se determinó tomando el promedio del IVA que estas empresas realmente terminan pagando después del acreditamiento. Eso es verdad — pero el promedio no beneficia a todos igual. Aquí está el análisis real.
¿A quién aplica esta propuesta?
El IVA simplificado del 7% aplica a contribuyentes en RESICO que además cumplen con los nuevos límites de ingresos propuestos para 2027:
| Tipo | Límite actual | Límite propuesto 2027 |
|---|---|---|
| Personas físicas | $3,500,000 | $5,000,000 |
| Personas morales | $35,000,000 | $50,000,000 |
Si tus ingresos anuales están dentro de esos rangos y estás en RESICO (o calificarías con los nuevos límites), esta propuesta te impacta directamente.
El análisis que nadie está haciendo: los números reales
La mayoría de artículos sobre este tema dicen "puede convenir o no, depende de tu caso." Eso no te ayuda a decidir nada. Aquí los números concretos con tres tipos de negocio:
Caso 1 — Consultora de servicios (poco IVA acreditable)
Ingresos anuales: $2,000,000 | Gastos con IVA (renta, software, honorarios): $400,000
| Método tradicional | IVA simplificado 7% | |
|---|---|---|
| IVA cobrado a clientes (16%) | $320,000 | — |
| IVA acreditable de compras | – $64,000 | — |
| IVA a pagar al SAT | $256,000 | $140,000 |
✅ Ganadora clara: el 7% simplificado. Ahorra $116,000 al año.
Caso 2 — Tienda comercial (alto IVA acreditable en mercancía)
Ingresos anuales: $2,000,000 | Costo de mercancía con IVA: $1,400,000
| Método tradicional | IVA simplificado 7% | |
|---|---|---|
| IVA cobrado a clientes (16%) | $320,000 | — |
| IVA acreditable de compras | – $224,000 | — |
| IVA a pagar al SAT | $96,000 | $140,000 |
❌ Perdedora: el 7% simplificado cuesta $44,000 más al año. A esta empresa le conviene quedarse en el método tradicional.
Caso 3 — Restaurante o negocio mixto
Ingresos anuales: $2,000,000 | Insumos + gastos con IVA: $800,000
| Método tradicional | IVA simplificado 7% | |
|---|---|---|
| IVA cobrado a clientes (16%) | $320,000 | — |
| IVA acreditable de compras | – $128,000 | — |
| IVA a pagar al SAT | $192,000 | $140,000 |
✅ Aquí el 7% conviene. Ahorra $52,000 al año y elimina la complejidad del acreditamiento mensual.
La regla de oro para saber si te conviene
Haz este cálculo rápido con los números de tu negocio:
- Toma tu IVA acreditable promedio mensual (el IVA que pagas a tus proveedores)
- Divídelo entre tus ingresos mensuales
- Si ese porcentaje es mayor al 9%, el método tradicional te conviene más
- Si ese porcentaje es menor al 9%, el 7% simplificado probablemente te beneficia
(El punto de indiferencia exacto es cuando tu IVA acreditable equivale al 56.25% de tu IVA trasladado — pero la regla del 9% sobre ingresos es más práctica para una estimación rápida.)
Las ventajas reales de la propuesta
- Certeza total en el flujo de caja. Sabes exactamente cuánto reservar cada mes: el 7% de lo que cobras. Sin sorpresas al hacer la declaración.
- Pagas sobre lo cobrado, no sobre lo facturado. Si tu cliente no te pagó en diciembre, no pagas el 7% en diciembre. Esto es especialmente valioso para negocios con clientes morosos.
- Sin contabilidad electrónica formal. Quienes elijan el IVA simplificado quedarían exentos de llevar contabilidad electrónica. Solo necesitan sus CFDI y conciliación bancaria.
- Cero errores de acreditamiento. El error más común en declaraciones de IVA de PyMEs es el cálculo del IVA acreditable. Con el 7% ese riesgo desaparece.
- Menos horas de contador. Una declaración de IVA simplificada toma una fracción del tiempo. Para despachos que atienden muchos clientes RESICO, esto cambia el modelo de negocio.
Los riesgos que hay que considerar
- Puede costarte más. Como demostraron los números de arriba: si tu negocio tiene alto IVA acreditable, el 7% te perjudica. Nadie te obligará a elegirlo, pero si no haces el análisis puedes tomar la decisión equivocada.
- Renuncias al acreditamiento por el año completo. Si eliges el 7% en enero y en octubre tus compras suben drásticamente, ya no puedes cambiar de método ese ejercicio.
- Sin contabilidad formal = explicar diferencias es más difícil. El SAT cruza los CFDI emitidos contra los ingresos declarados. Sin registros contables formales, cualquier inconsistencia será más complicada de aclarar en una revisión.
- El IVA que cobras a tus clientes sigue siendo 16%. Esto genera una diferencia permanente entre lo que cobras (16%) y lo que pagas (7%). Para los clientes que acreditan IVA —empresas en régimen general— eso no cambia nada. Pero es un punto de confusión frecuente.
- Es propuesta, no ley. El Congreso puede modificarla, reducirla o rechazarla antes del 31 de octubre. Toda planificación basada en este esquema tiene ese riesgo.
Los otros cambios del RESICO 2027 que también importan
El IVA del 7% acapara la conversación, pero hay otros cambios propuestos que son igual de relevantes:
RESICO-PM ahora sería voluntario
Actualmente, si una empresa califica para RESICO personas morales, está obligada a tributar en ese régimen. La propuesta lo convierte en opcional: puedes elegir entre RESICO y el régimen general cada año. Esto beneficia a empresas con pérdidas acumuladas o con estructura de costos que hace más conveniente el régimen general. Pero también significa que tu contador tendrá que proyectar ambos escenarios cada año para elegir el óptimo — más análisis, no menos.
Deducciones de inversión al 100%
Para personas morales, categorías como computadoras, herramientas, dados y moldes subirían de 50% a 100% de deducción inmediata. Para una empresa que planea invertir en equipo en 2027, esto puede cambiar significativamente su ISR del ejercicio.
Segunda oportunidad para quienes salieron del RESICO
Contribuyentes que fueron excluidos por incumplimiento podrían reintegrarse al régimen si regularizan su situación. Esto aplica tanto a personas físicas como morales.
¿Qué hacer ahora, antes de que el Congreso vote?
- ✅ Pide a tu contador una proyección de IVA 2027 con ambos métodos (tradicional vs 7%), usando los números reales de tu negocio de los últimos 12 meses.
- ✅ Identifica tu IVA acreditable promedio mensual. Esa es la variable clave para saber si el 7% te conviene.
- ✅ Si eres persona moral en RESICO, analiza si el nuevo carácter voluntario te conviene — compara con el régimen general considerando tus inversiones planeadas para 2027.
- ✅ No cambies nada todavía. La propuesta no es ley. Espera a la aprobación del Congreso y a que el SAT publique las reglas de operación antes de tomar cualquier decisión.
- ✅ Fecha clave a vigilar: 31 de octubre de 2026. Es el plazo límite para que el Congreso apruebe el paquete económico. Si se aprueba, entra en vigor en enero de 2027.
Resumen ejecutivo
| ¿Qué es el IVA 7%? | Opción de calcular IVA a pagar como 7% de ingresos cobrados, sin acreditamiento |
| ¿Es obligatorio? | No — es opcional para quien califica en RESICO |
| ¿A quién le conviene? | Empresas con bajo IVA acreditable (servicios, profesionistas) |
| ¿A quién NO le conviene? | Empresas con alto IVA acreditable (comercio, manufactura con muchos insumos) |
| ¿Es ley? | No — es propuesta. El Congreso vota antes del 31 octubre 2026 |
| ¿Cuándo entraría en vigor? | Enero 2027 si se aprueba sin modificaciones |
| ¿Qué hacer ahora? | Proyectar con tu contador usando tus números reales, sin cambiar nada todavía |
¿Tienes dudas sobre cómo esta propuesta impacta la administración laboral de tu empresa? Escríbenos, con gusto te orientamos.